Na hora de buscar financiamento — para comprar equipamento, reformar o consultório ou até financiar um imóvel próprio — muitos médicos descobrem, meio de surpresa, que o “score” da PJ não é tão bom quanto imaginavam, mesmo com faturamento saudável. O problema geralmente não é o médico — é a empresa nunca ter sido “alimentada” com histórico de crédito.
Este artigo explica como funciona o score de crédito de pessoa jurídica e o que fazer para melhorá-lo antes de precisar de financiamento.
Como o score de PJ é calculado
Diferente do score de pessoa física (mais conhecido), o score de PJ considera fatores como:
- Tempo de CNPJ ativo — empresas mais antigas tendem a pontuar melhor
- Regularidade fiscal — CNDs (Certidões Negativas de Débito) limpas, sem pendências
- Histórico de relacionamento bancário — movimentação, conta empresarial ativa, uso de crédito anterior (mesmo pequeno) pago em dia
- Protestos e negativações — inclusive dos sócios, dependendo do modelo de análise
- Faturamento declarado e consistência — declarações que batem com o movimento bancário
Por que muitas PJs médicas têm score baixo mesmo sem dívida
1. Conta bancária pouco movimentada de forma “visível”. Se a PJ recebe e distribui tudo rapidamente para a PF, sem histórico de reserva ou de uso de linhas de crédito, o histórico de comportamento financeiro fica pobre.
2. Nunca usou nenhuma linha de crédito, nem pequena. Parece contraintuitivo, mas nunca ter tomado crédito (mesmo um cartão empresarial) significa não ter histórico de pagamento — o que os modelos de score também penalizam.
3. Empresa recém-aberta. Tempo de CNPJ pesa bastante — não tem solução rápida além de esperar e construir histórico.
4. Pendências fiscais não resolvidas. CNPJ irregular ou com declarações em atraso afeta diretamente a análise de crédito.
5. Inconsistência entre faturamento declarado e movimentação bancária. Bancos cruzam essas informações — divergência relevante gera desconfiança na análise.
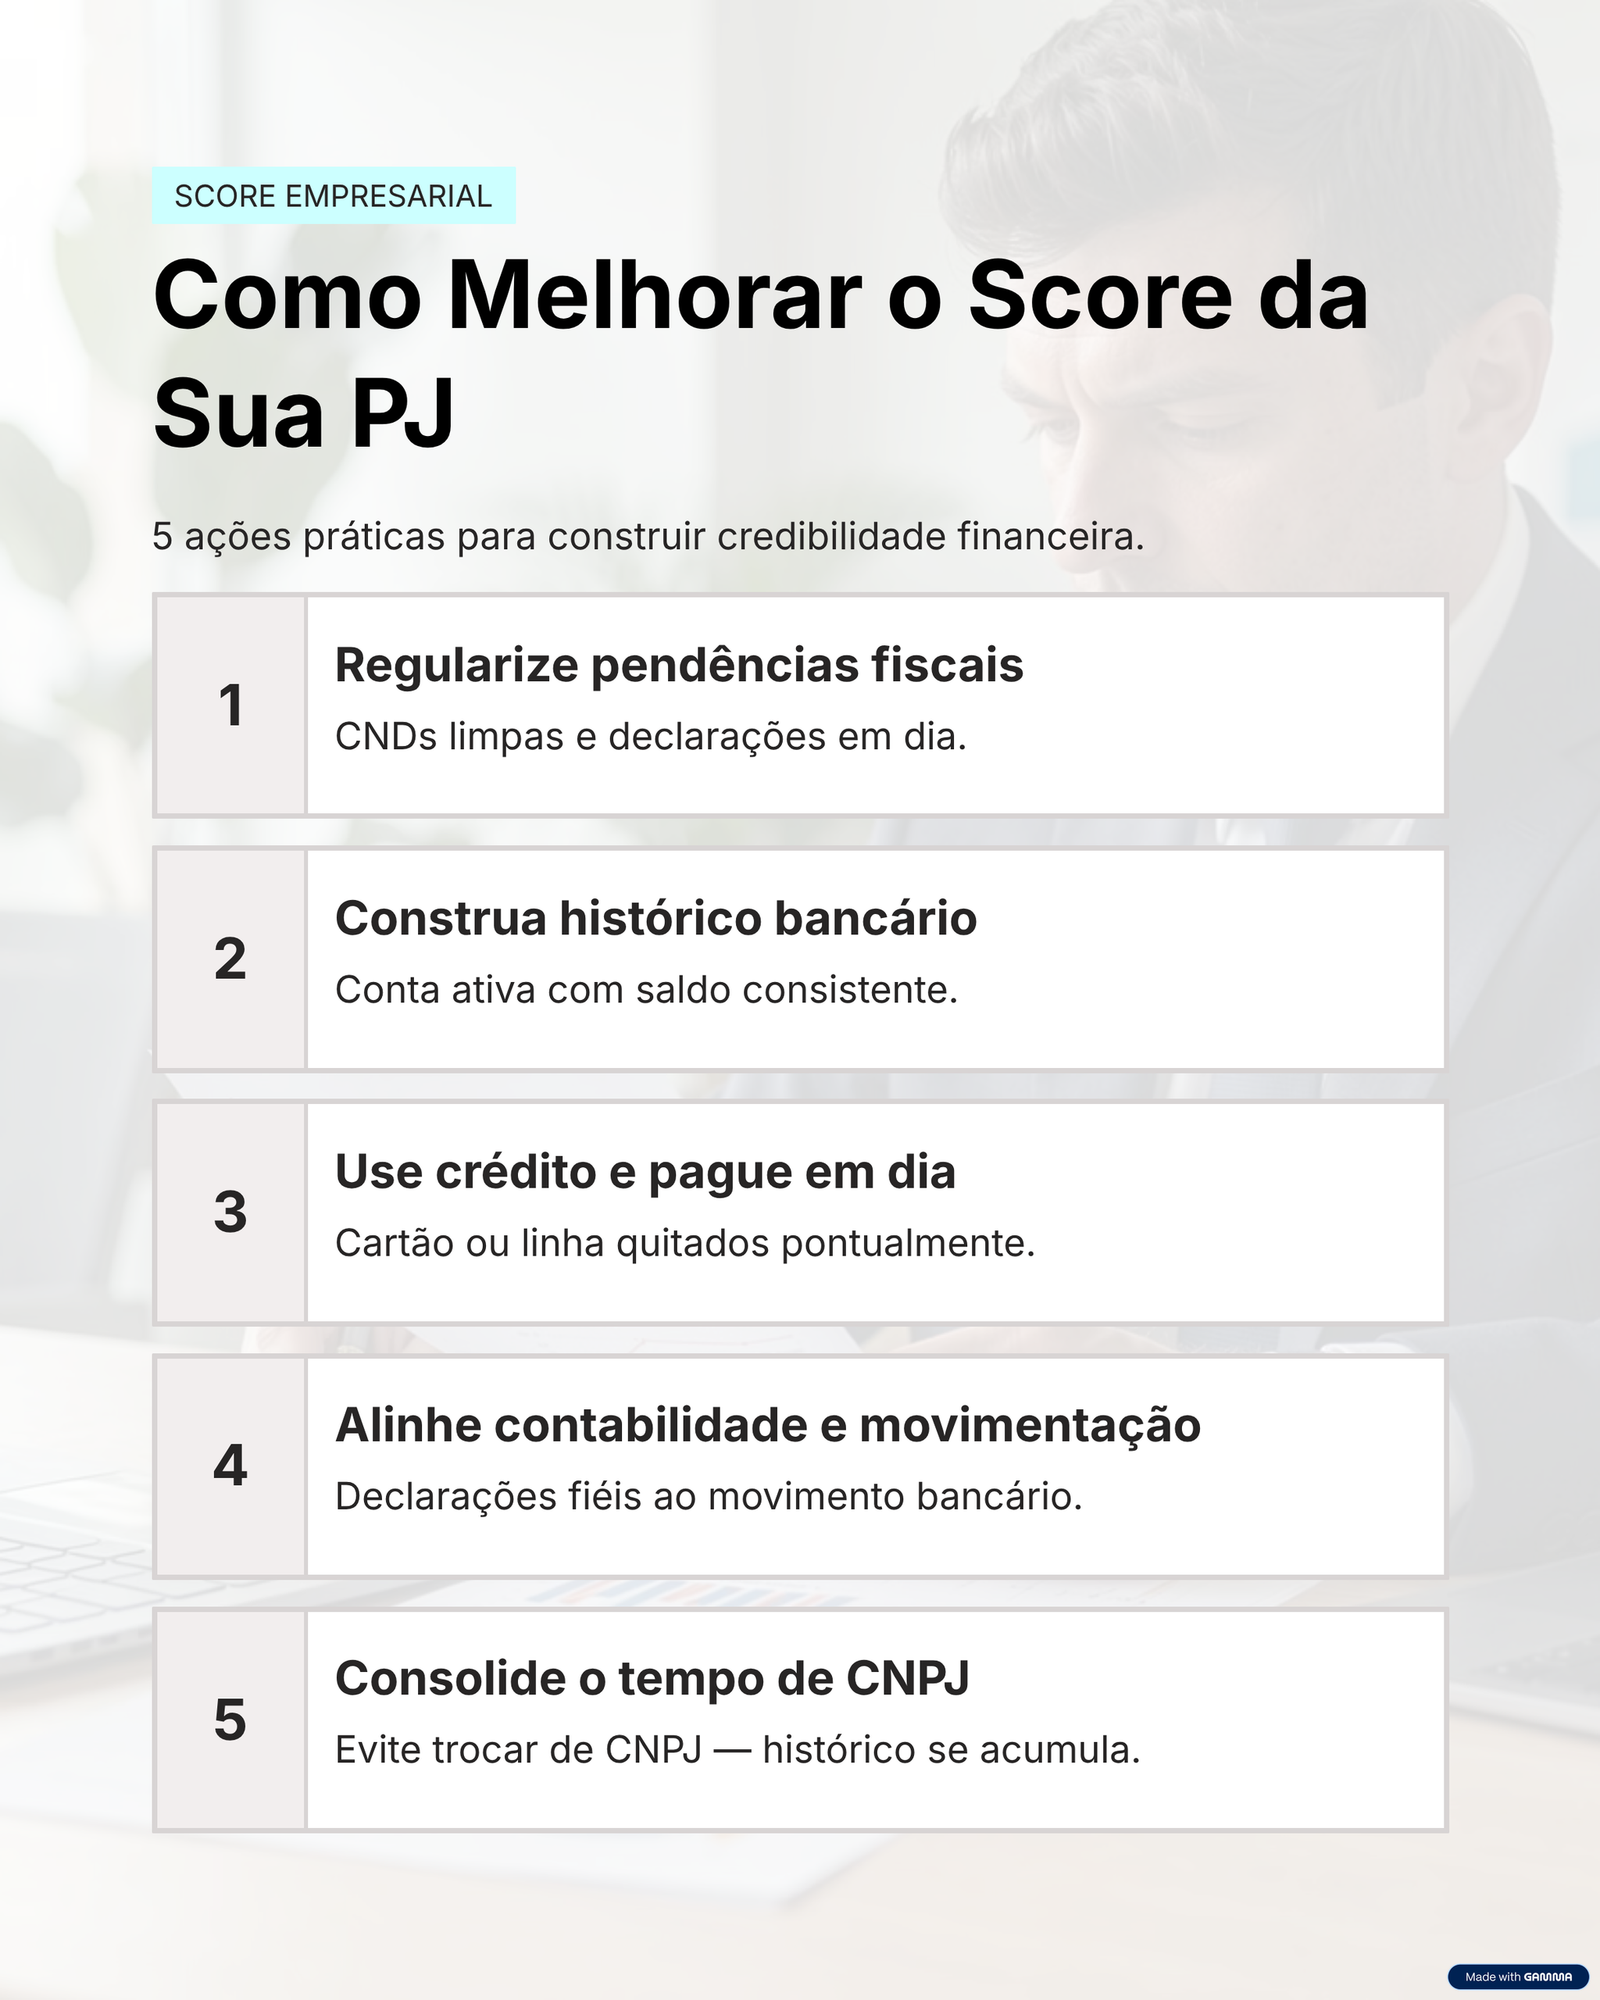
Como melhorar o score, na prática
1. Regularizar qualquer pendência fiscal
Antes de qualquer outra ação, garantir que CNDs estão limpas e declarações em dia.
2. Construir histórico bancário
Manter a conta empresarial ativa e movimentada, evitando esvaziar o saldo imediatamente após cada recebimento.
3. Usar crédito pequeno e pagar em dia
Um cartão empresarial ou uma linha pequena, usada e quitada corretamente, constrói histórico positivo ao longo do tempo.
4. Manter consistência entre declarado e movimentado
Garantir que a contabilidade reflita fielmente o que passa pela conta da PJ.
5. Consolidar tempo de CNPJ
Não há atalho aqui — mas evitar abrir e fechar empresas (ex: trocar de CNPJ a cada mudança de sociedade) preserva o histórico acumulado.
O que verificar antes de buscar financiamento
- CNDs federal, estadual e municipal atualizadas
- Extrato de score em pelo menos um birô de crédito (Serasa Experian, Boa Vista, entre outros)
- Consistência entre a última DEFIS/declaração e o faturamento real
- Situação de eventuais protestos, inclusive de sócios
Erros comuns
- Buscar financiamento sem checar o score antes — descobrir o problema só na negativa do banco
- Achar que faturamento alto garante bom score — os dois são coisas diferentes
- Deixar pendência fiscal “para depois” justamente no momento em que vai precisar de crédito
- Trocar de CNPJ com frequência, perdendo histórico acumulado
O que fazer, na prática
- Consultar o score da PJ em um birô de crédito
- Regularizar pendências fiscais identificadas
- Construir histórico bancário de forma consistente
- Planejar a solicitação de financiamento com antecedência, não na urgência
- Revisar anualmente, especialmente se há planos de expansão ou compra de imóvel
“Criamos a Move para transformar a contabilidade médica em ferramenta de crescimento. Aqui, o foco é permitir que o médico empreenda com segurança, pague menos impostos e tenha tranquilidade para cuidar de vidas.”
Wanderson PiresContador e Tributarista · CRC SP 280216/O-0Perguntas frequentes sobre score de crédito da PJ médica
Faturamento alto garante score bom?
Não. O score considera histórico de crédito, regularidade fiscal e tempo de empresa, além do faturamento.
Como consultar o score da PJ?
Nos birôs de crédito, como Serasa Experian e Boa Vista.
Trocar de CNPJ prejudica o score?
Sim. A empresa nova perde o histórico acumulado.
Ferramentas gratuitas para a sua PJ
Mande a sua pergunta. Eu respondo pessoalmente.
Falar com o WandersonArtigo publicado em setembro de 2026. Critérios de score variam entre instituições financeiras e birôs de crédito; consulte diretamente a instituição para regras específicas.