Quem já estruturou uma holding médica resolveu boa parte do planejamento sucessório — mas deixou, muitas vezes, uma lacuna: o que acontece se o titular falecer antes de a sucessão estar plenamente organizada, ou se os herdeiros precisarem de liquidez imediata que o patrimônio da holding (geralmente em imóveis ou participações societárias) não oferece?
É aqui que o seguro de vida entra como peça complementar — não substituto — da holding patrimonial.
O problema que a holding sozinha não resolve
A holding organiza quem terá direito a quê no patrimônio — mas não resolve a liquidez no momento da sucessão. Imóveis e participações societárias não se transformam em dinheiro rapidamente. Se houver ITCMD a pagar (imposto sobre herança/doação), custas de inventário, ou necessidade de capital de giro imediato para os herdeiros, a família pode enfrentar aperto financeiro justamente no momento mais delicado — mesmo com patrimônio expressivo “no papel”.
Como o seguro de vida complementa a holding
O seguro de vida paga uma indenização em dinheiro, rapidamente, diretamente aos beneficiários indicados — sem passar por inventário (o capital segurado não integra a herança para fins de partilha, embora possa ter implicações fiscais específicas conforme o caso). Isso resolve exatamente o problema de liquidez que a holding não cobre:
- Pagamento do ITCMD sem precisar vender ou onerar bens da holding
- Capital de giro imediato para a família enquanto a sucessão societária se processa
- Equalização entre herdeiros quando o patrimônio da holding não é facilmente divisível (ex: um imóvel único, ou participação societária que não pode ser fracionada sem prejudicar a operação)
O seguro de vida em sociedade médica: outra aplicação
Além do uso familiar/sucessório, o seguro de vida entre sócios de uma sociedade médica resolve um problema específico: se um sócio falece, a sociedade (ou os sócios remanescentes) muitas vezes precisa pagar a apuração de haveres aos herdeiros do sócio falecido — e isso pode exigir capital que a sociedade não tem disponível em caixa.
Um seguro de vida contratado especificamente para essa finalidade (às vezes chamado de “seguro-sócio” ou estruturado via acordo de sócios) garante que os sócios remanescentes tenham recursos para pagar a saída dos herdeiros sem descapitalizar a operação da clínica.
Quanto de cobertura faz sentido
Não existe fórmula única, mas os pontos a considerar incluem:
- Valor estimado do ITCMD sobre o patrimônio a ser transmitido (varia por estado; em São Paulo, a alíquota pode chegar a 8% dependendo do valor)
- Valor de apuração de haveres estimado, se o seguro for para fins societários
- Necessidade de capital de giro dos herdeiros nos primeiros meses pós-sucessão
- Patrimônio já líquido disponível fora da holding (quanto menos liquidez fora dela, maior a cobertura recomendada)
Como estruturar corretamente
- Definir a finalidade (sucessão familiar, proteção societária, ou ambos — podem exigir apólices separadas)
- Calcular o valor de cobertura com base nos pontos acima
- Definir beneficiários corretamente — indicação direta evita inventário para o capital segurado
- Revisar periodicamente — patrimônio e necessidades mudam ao longo do tempo
- Integrar com o planejamento da holding — o seguro deve ser desenhado em conjunto com a estrutura societária e sucessória, não isoladamente
Erros comuns
- Achar que a holding sozinha resolve tudo, sem considerar liquidez imediata
- Contratar seguro de vida genérico, sem calcular o valor de cobertura necessário para a finalidade específica (ITCMD, apuração de haveres, etc.)
- Não revisar a apólice quando o patrimônio ou a sociedade mudam
- Deixar beneficiários desatualizados após mudanças familiares ou societárias
O que fazer, na prática
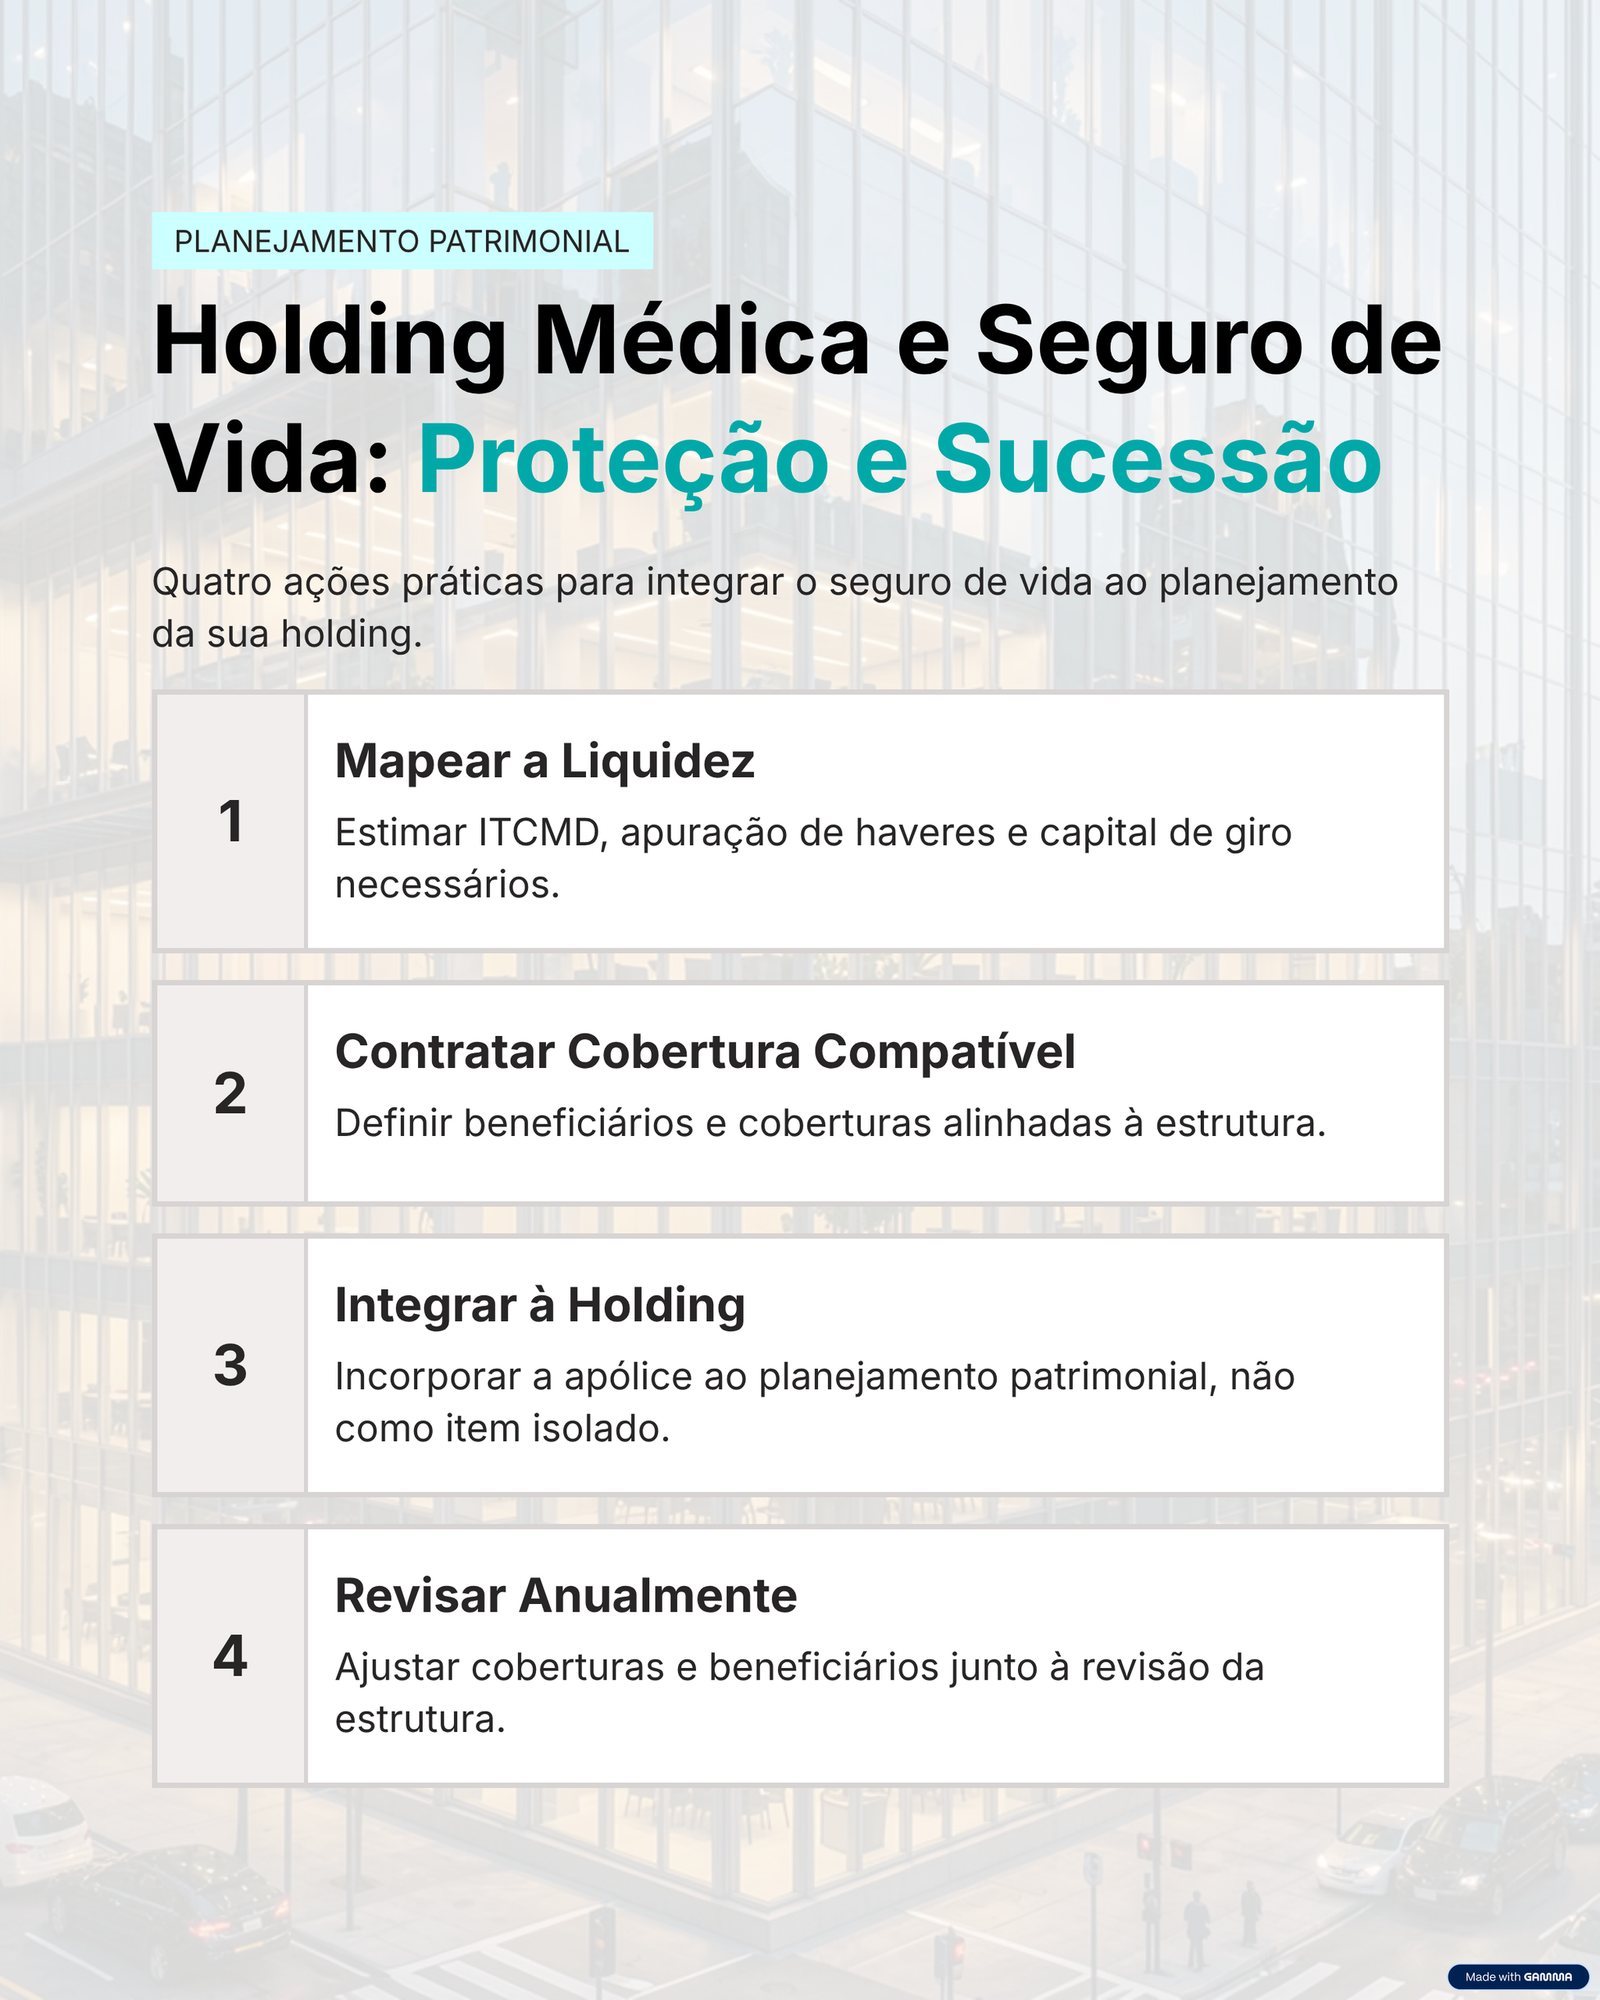
- Mapear a necessidade de liquidez na sucessão (ITCMD estimado, apuração de haveres, capital de giro)
- Contratar cobertura compatível, com beneficiários bem definidos
- Integrar a apólice ao planejamento da holding, não como item separado
- Revisar anualmente junto com a revisão da estrutura patrimonial
“Criamos a Move para transformar a contabilidade médica em ferramenta de crescimento. Aqui, o foco é permitir que o médico empreenda com segurança, pague menos impostos e tenha tranquilidade para cuidar de vidas.”
Wanderson PiresContador e Tributarista · CRC SP 280216/O-0Perguntas frequentes sobre holding médica e seguro de vida
Seguro de vida entra no inventário?
Não. O capital segurado é pago diretamente aos beneficiários e não é considerado herança (Código Civil, art. 794).
Para que serve o seguro numa holding?
Para dar liquidez à família no momento da sucessão: pagar ITCMD, custas e despesas enquanto o patrimônio não é vendido.
O que é seguro entre sócios?
É o seguro que garante recursos para os sócios remanescentes pagarem aos herdeiros a parte do sócio que faleceu, sem descapitalizar a clínica.
Ferramentas gratuitas para a sua PJ
Mande a sua pergunta. Eu respondo pessoalmente.
Falar com o WandersonArtigo publicado em setembro de 2026, considerando as regras do ITCMD (variável por estado) e a legislação de seguros de vida (Código Civil e normas da SUSEP). Estruturação de seguro combinada com holding deve ser avaliada com corretor especializado e planejador patrimonial.