O faturamento cresceu, os plantões aumentaram, a agenda do consultório lotou — e em algum momento do ano o médico PJ descobre (às vezes só no fechamento do contador) que ultrapassou o teto do Simples Nacional. A primeira reação costuma ser de susto: “e agora, o que acontece com a minha empresa?”
A boa notícia é que existe um processo claro para isso, com regras específicas dependendo de quanto e como o teto foi ultrapassado. Este artigo explica o que muda, quando a mudança de regime é obrigatória, e como planejar a transição sem sustos.
Qual é o teto do Simples Nacional
O limite de faturamento para permanecer no Simples Nacional é de R$ 4,8 milhões de receita bruta no ano-calendário (de janeiro a dezembro). O RBT12, a receita dos últimos 12 meses, é usado para calcular a alíquota, não para verificar o limite. Para a grande maioria dos médicos PJ, esse teto está longe da realidade — mas para clínicas estruturadas, com múltiplos sócios ou em franco crescimento, ultrapassá-lo é mais comum do que parece.
Existe também o chamado sublimite estadual/municipal de ICMS e ISS, de R$ 3,6 milhões, que afeta especificamente a cobrança desses tributos (mais relevante para atividades com ICMS; para serviço médico, o ISS é o tributo envolvido). Ultrapassar esse sublimite tem efeito diferente de ultrapassar o teto nacional — vale entender a diferença.
Os dois cenários de excesso, e por que a diferença importa
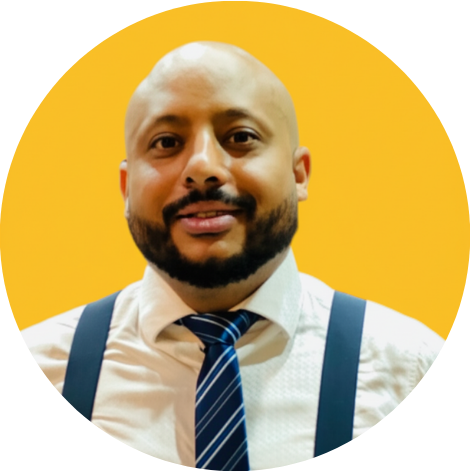
Excesso de até 20%
Se o faturamento do ano ultrapassa o teto em até 20%, a exclusão do Simples só produz efeito a partir de janeiro do ano seguinte. Ou seja, a empresa termina o ano corrente ainda no Simples e migra de regime apenas no início do próximo exercício.
Exemplo: teto de R$ 4,8 milhões, excesso de até 20% significa faturar até R$ 5,76 milhões no ano sem ser desenquadrado imediatamente — a mudança de regime só vale a partir de 1º de janeiro seguinte.
Excesso acima de 20%
Se a receita do ano ultrapassa o teto em mais de 20% (passa de R$ 5,76 milhões), a exclusão vale a partir do mês seguinte ao do excesso. Os meses anteriores continuam no Simples, mas a partir daí a empresa já apura os tributos no novo regime. Se ela continuar pagando DAS depois disso, terá de recalcular esses meses, com juros e multa. Atenção: para a empresa no primeiro ano de atividade, os limites são proporcionais aos meses, e o excesso acima de 20% tem efeito retroativo ao início das atividades (LC 123/2006, art. 3º, § 10).
Esse é o cenário que exige atenção imediata — quanto antes identificado, menor o problema acumulado.
Como saber em qual cenário você está
O limite é verificado pela receita acumulada no ano-calendário. Por isso o monitoramento não pode esperar o fechamento anual: precisa ser mensal, porque o excesso pode acontecer no meio do ano, no mês em que a receita acumulada desde janeiro passa do limite.
Muitas PJs só descobrem a situação no fechamento anual. Se o excesso passou de 20%, a empresa já deveria ter mudado de regime meses antes, e terá de recalcular esse período. Acompanhar a receita acumulada mês a mês é a única forma de antecipar essa decisão.
O que acontece na prática quando você é excluído
Comunicação obrigatória
A empresa precisa comunicar a exclusão do Simples Nacional através do Portal do Simples Nacional, dentro do prazo legal (até o último dia útil do mês seguinte ao do excesso, quando ele passa de 20%; quando é de até 20%, até o último dia útil de janeiro do ano seguinte). Deixar de comunicar gera multa própria, independente do restante da regularização.
Migração de regime
A empresa passa a apurar impostos pelo Lucro Presumido (ou Lucro Real, dependendo do caso, mas Presumido é o mais comum para PJs médicas). Isso significa reorganizar toda a apuração: PIS e COFINS calculados separadamente, IRPJ e CSLL trimestrais, ISS municipal com prazo próprio — o conjunto de obrigações que hoje é resumido numa única guia (DAS) passa a ser desmembrado.
Recolhimento retroativo (se aplicável)
No cenário de excesso acima de 20% descoberto tarde, é preciso recalcular os meses posteriores ao excesso no regime correto, identificar a diferença de tributo e recolher com os acréscimos legais (juros Selic e multa de mora; a multa de ofício é evitada se a regularização for espontânea, antes de qualquer notificação).
Por que isso não precisa ser motivo de pânico
Ultrapassar o teto do Simples é, na maioria dos casos, sinal de crescimento — não de problema. O que transforma isso em complicação é a falta de acompanhamento: descobrir tarde, não ter feito a comunicação no prazo, ou não ter simulado com antecedência a carga tributária no Lucro Presumido.
Uma clínica que já vinha crescendo de forma consistente pode, inclusive, se beneficiar da migração — o Lucro Presumido, combinado com equiparação hospitalar quando aplicável, pode ter carga tributária competitiva mesmo comparado ao Simples, dependendo da estrutura de despesas e do tipo de atividade.
Como se antecipar a essa situação
1. Monitorar a receita acumulada no ano, mês a mês
Não esperar o fechamento anual. O contador (ou uma revisão tributária periódica) deve acompanhar a projeção de faturamento acumulado mês a mês.
2. Simular o Lucro Presumido com antecedência
Se a projeção indica que o teto será ultrapassado nos próximos meses, simular a carga tributária no novo regime evita surpresa na transição — e permite decidir, inclusive, se vale antecipar a migração voluntariamente antes de ser obrigado.
3. Verificar elegibilidade a benefícios no novo regime
A migração para Lucro Presumido é o momento de avaliar se a estrutura se qualifica para equiparação hospitalar — benefício que só existe fora do Simples.
4. Regularizar rapidamente se o excesso já ocorreu
Se a empresa já ultrapassou o teto e ainda não comunicou nem regularizou, quanto antes isso for feito, menor a multa (aplicando os mesmos princípios de regularização espontânea que valem para outras pendências fiscais).
Erros comuns
- Não monitorar a receita acumulada mês a mês, descobrindo o excesso só no fechamento anual Confundir o teto de R$ 4,8 milhões com o sublimite de R$ 3,6 milhões — são coisas diferentes, com efeitos diferentes Não simular o Lucro Presumido antes da migração obrigatória , entrando no novo regime sem entender a nova estrutura de obrigações Atrasar a comunicação da exclusão no Portal do Simples Nacional, gerando multa evitável Achar que ultrapassar o teto é necessariamente ruim — para muitas PJs, é o sinal de que a estrutura precisa evoluir, não um problema a ser evitado a qualquer custo
O que fazer, na prática
- Levantar a receita acumulada no ano e projetar os próximos meses com base no crescimento observado Se a projeção indicar excesso , simular o Lucro Presumido com a estrutura real de receitas e despesas Verificar se o excesso, quando ocorrer, será acima ou abaixo de 20% — isso muda completamente o prazo e o efeito da mudança Comunicar a exclusão no prazo , caso já tenha ocorrido Aproveitar a transição para avaliar equiparação hospitalar e outros benefícios do novo regime
Ultrapassar o teto do Simples Nacional é uma fase natural do crescimento de muitas PJs médicas bem-sucedidas. O que faz diferença entre uma transição tranquila e um problema fiscal é o acompanhamento mensal — não a reação de última hora.
Sua PJ está próxima do teto do Simples e você não sabe como planejar a transição?
Na Move Online Med, monitoramos o RBT12 da sua empresa e simulamos a migração para o Lucro Presumido com antecedência — para você decidir com números reais, não sob pressão de prazo.
“Criamos a Move para transformar a contabilidade médica em ferramenta de crescimento. Aqui, o foco é permitir que o médico empreenda com segurança, pague menos impostos e tenha tranquilidade para cuidar de vidas.”
Wanderson PiresContador e Tributarista · CRC SP 280216/O-0Perguntas frequentes sobre teto do Simples Nacional
Qual o limite do Simples Nacional?
R$ 4,8 milhões de receita bruta no ano-calendário. Há ainda um sublimite de R$ 3,6 milhões para o ISS e o ICMS dentro do DAS.
O que acontece se eu passar do limite em até 20%?
A empresa continua no Simples até o fim do ano e é excluída a partir de 1º de janeiro do ano seguinte.
E se passar em mais de 20%?
A exclusão vale a partir do mês seguinte ao do excesso. Os meses anteriores continuam no Simples.
Preciso comunicar a exclusão?
Sim, no portal do Simples Nacional. Sem a comunicação, há multa.
Para qual regime a clínica vai?
Em geral, para o Lucro Presumido, onde pode avaliar a equiparação hospitalar.
Ferramentas gratuitas para a sua PJ
Mande a sua pergunta. Eu respondo pessoalmente.
Falar com o WandersonArtigo publicado em setembro de 2026, considerando a Lei Complementar 123/2006 e a Lei Complementar 155/2016 (regras do Simples Nacional, incluindo teto de R$ 4,8 milhões e sublimite de R$ 3,6 milhões) e as normas do Comitê Gestor do Simples Nacional (CGSN) sobre exclusão por excesso de receita. Cada caso de migração de regime deve ser avaliado individualmente; consulte seu contador.