Simples Nacional vs Lucro Presumido, Resumo Executivo para Decisão Rápida:
A opção pelo Simples Nacional é feita até o último dia útil de janeiro (em 2026, 30 de janeiro). A escolha errada impacta diretamente a margem líquida em até 10% ao ano. Este dossiê técnico analisa a viabilidade matemática entre Simples Nacional (Anexos III e V) e Lucro Presumido, considerando as novas tabelas e o Fator R.
📅 Compliance e Prazos Críticos
Não há margem para erro operacional. O sistema da Receita Federal é binário.
- Deadline Simples Nacional: Até o último dia útil de janeiro (30/01/2026).
- Vigência: Retroativa a 01/01/2026.
- Lucro Presumido: A adesão é formalizada no pagamento da primeira DARF (quota única ou primeira parcela) referente ao primeiro trimestre.
Atenção: a partir de 2027, o optante do Simples poderá escolher pagar CBS e IBS por fora do DAS (Simples Híbrido), o que muda a conta para quem atende empresas.
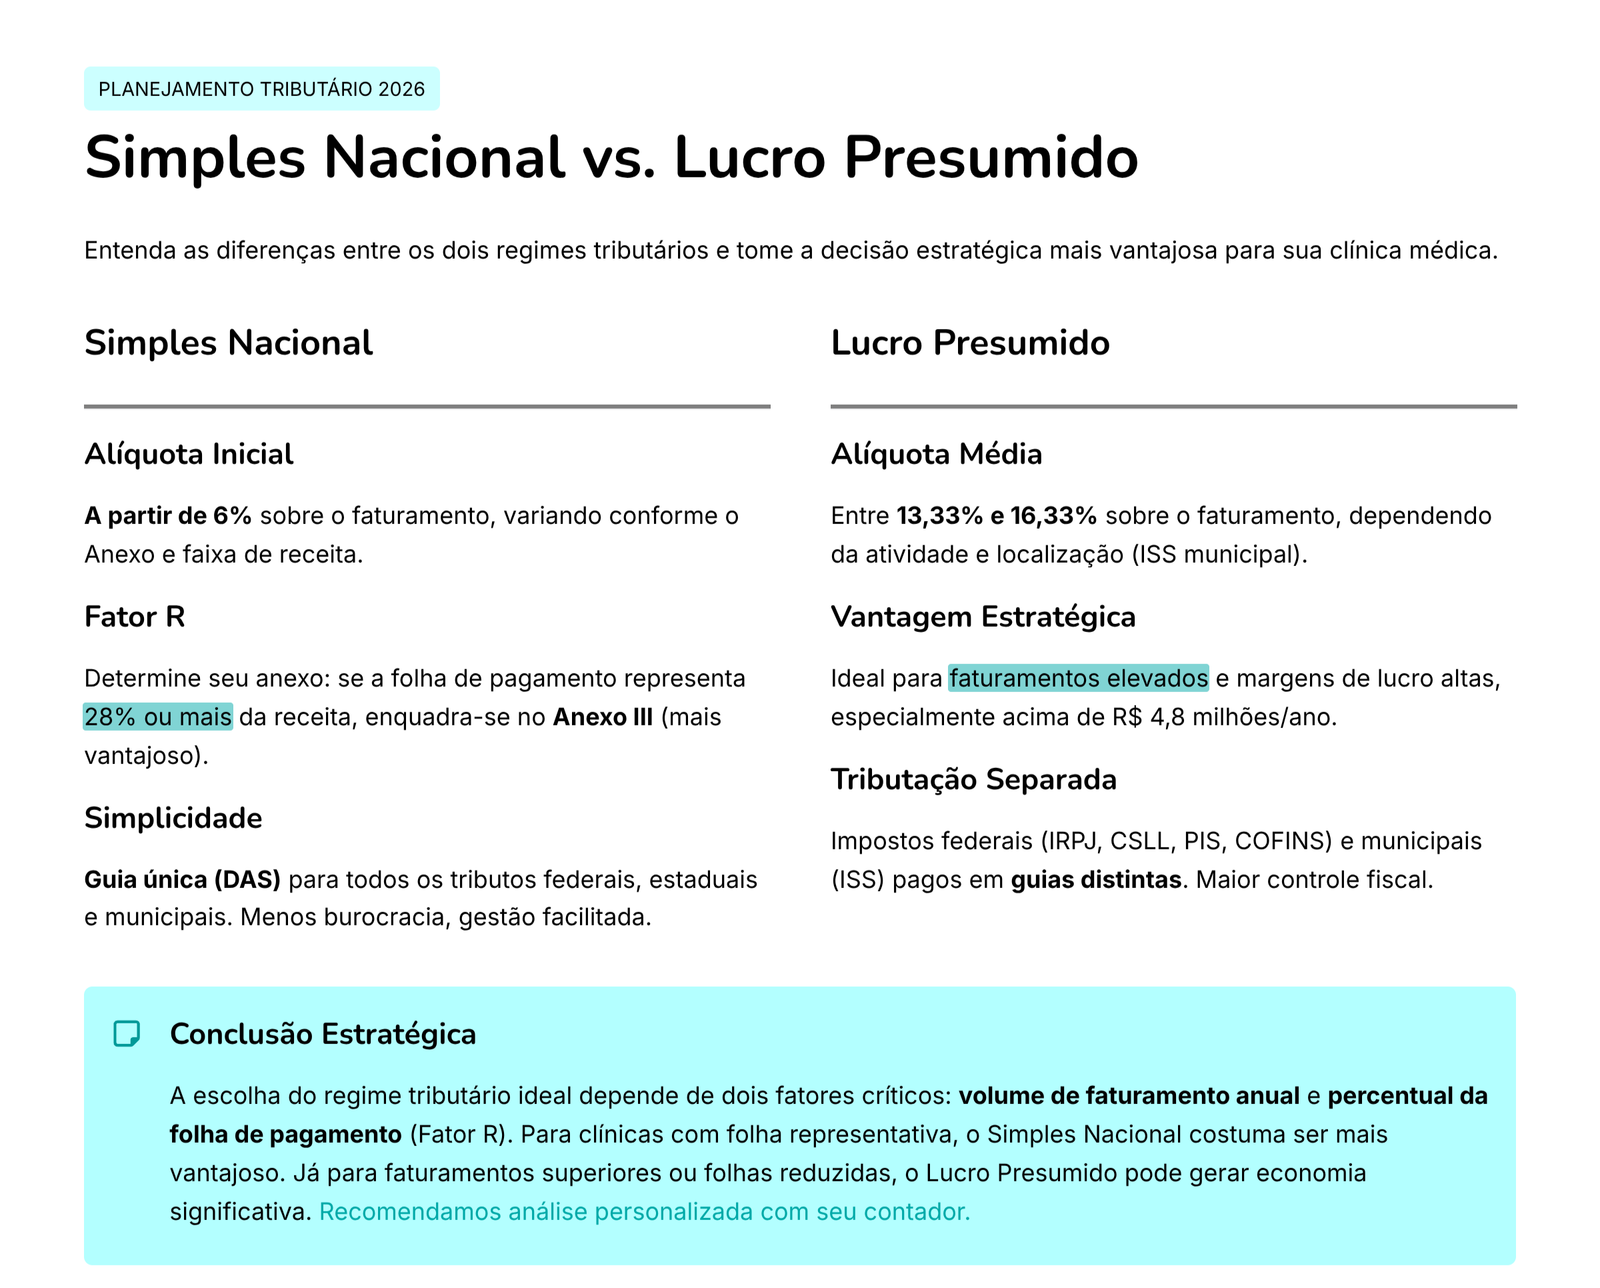
📐 Simples Nacional vs Lucro Presumido: A Matemática do Fator R: A Chave do Anexo III
O Fator R não é um benefício; é um mecanismo de cálculo que define se sua tributação será predatória (Anexo V) ou eficiente (Anexo III).
Para enquadramento no Anexo III (alíquota inicial de 6%), a razão entre sua folha de salários e a receita bruta deve ser igual ou superior a 28%.
A fórmula de validação é: Fator R = ( Folha de Salários 12 meses ÷ Receita Bruta 12 meses ) × 100
Componentes Válidos na Folha:
- Pró-labore dos sócios.
- Salários de funcionários.
- FGTS e INSS Patronal.
A Lógica do Dinheiro: Se o seu Fator R for < 28%, você cai automaticamente no Anexo V, onde a tributação inicia em 15,5%. Neste cenário, o Lucro Presumido torna-se matematicamente superior.
📊 Raio-X das Tabelas 2026 (Anexos Médicos)
Base legal: LC 123/2006, Anexos III e V.
Anexo III (Cenário Otimizado | Fator R ≥ 28%)
Ideal para clínicas com equipe ou médicos com pró-labore ajustado.
| Faixa de Faturamento (12m) | Alíquota Nominal | Dedução (R$) | Carga Efetiva Estimada |
| Até R$ 180.000 | 6,00% | – | 6,00% |
| R$ 180.000 – R$ 360.000 | 11,20% | R$ 9.360 | 6,0% a 8,6% |
| R$ 360.000 – R$ 720.000 | 13,50% | R$ 17.640 | 8,6% a 11,0% |
Anexo V (Cenário de Risco | Fator R < 28%)
Cenário de ineficiência tributária.
| Faixa de Faturamento (12m) | Alíquota Nominal | Dedução (R$) | Carga Efetiva Estimada |
| Até R$ 180.000 | 15,50% | – | 15,50% |
| R$ 180.000 – R$ 360.000 | 18,00% | R$ 4.500 | 15,5% a 16,8% |
🛡️ Lucro Presumido: A Estratégia de Escala
Quando o Simples Nacional deixa de ser simples? Quando sua operação escala e o custo da folha (para atingir o Fator R) corrói a economia de impostos.
Estrutura de Custos do Lucro Presumido:
- Federais: 11,33% (IRPJ, CSLL, PIS, COFINS).
- Municipal (ISS): 2% a 5% (variável por município).
- Carga Total: Entre 13,33% a 16,33% sobre o faturamento.
O Ponto de Virada: O Lucro Presumido é indicado para faturamentos acima de R$ 400k/ano onde a folha de pagamento é enxuta (abaixo de 20% da receita).
⚔️ Simulação de Cenários Reais
Aplicando a lógica financeira para dois perfis comuns de faturamento mensal (ISS considerado a 5%).
Cenário A: Faturamento Mensal R$ 20.000 (R$ 240k/ano)
| Estratégia Tributária | Alíquota Efetiva | Desembolso Mensal | Resultado Anual (Caixa) |
| Simples Nacional (Anexo III) | ~7,3% | R$ 1.460 | Melhor opção (cerca de R$ 21 mil por ano a menos que o Presumido) |
| Simples Nacional (Anexo V) | ~16,1% | R$ 3.225 | Inviável |
| Lucro Presumido | ~16,33% | R$ 3.266 | Ineficiente |
Cenário B: Faturamento Mensal R$ 50.000 (R$ 600k/ano)
| Estratégia Tributária | Alíquota Efetiva | Desembolso Mensal | Resultado Anual (Caixa) |
| Simples Nacional (Anexo III) | ~10,6% | R$ 5.280 | DAS menor, mas exige pró-labore de R$ 14 mil |
| Simples Nacional (Anexo V) | ~17,7% | R$ 8.825 | Inviável |
| Lucro Presumido | ~16,33% | R$ 8.165 | Alta Previsibilidade e Menor Custo Operacional |
No cenário B, o Anexo III paga menos DAS, mas exige pró-labore de cerca de R$ 14 mil por mês (28% de R$ 50 mil). Somando o INSS (limitado ao teto) e o IR sobre esse pró-labore, o custo passa de R$ 3.500 por mês, mais que a economia no DAS. Por isso o Presumido tende a ganhar nessa faixa, ainda mais com ISS de 2%.
🧭 O Veredito: Matriz de Decisão
Simples Nacional vs Lucro Presumido: Não decida por “feeling”. Decida por dados.
- Vá de SIMPLES NACIONAL (ANEXO III) se:
- Faturamento até R$ 30.000/mês.
- Possui despesas com folha/pró-labore acima de 28% da receita naturalmente.
- Deseja simplicidade nas obrigações acessórias.
- Vá de LUCRO PRESUMIDO se:
- Faturamento acima de R$ 40.000/mês com equipe enxuta.
- Não quer imobilizar capital em pró-labore inflado apenas para bater meta de Fator R.
- Atua em municípios com ISS reduzido (2%), o que torna o LP imbatível.
Próximos Passos Táticos
A inércia gera prejuízo. Execute o protocolo abaixo antes de 25 de janeiro:
- Extraia o balancete dos últimos 12 meses.
- Calcule o Fator R atual com precisão decimal.
- Simule o custo do aumento de pró-labore (INSS + IRRF) versus a economia no Simples.
- Solicite ao seu contador a formalização da opção.
“Criamos a Move para transformar a contabilidade médica em ferramenta de crescimento. Aqui, o foco é permitir que o médico empreenda com segurança, pague menos impostos e tenha tranquilidade para cuidar de vidas.”
Wanderson PiresContador e Tributarista · CRC SP 280216/O-0Perguntas frequentes sobre Simples Nacional ou Lucro Presumido
Até quando posso optar pelo Simples?
Até o último dia útil de janeiro. A opção vale para o ano todo, desde 1º de janeiro.
Quando o Lucro Presumido compensa para o médico?
Em geral, com faturamento acima de R$ 40 mil por mês e equipe enxuta, ISS baixo ou equiparação hospitalar.
O que é o Fator R?
A folha dos últimos 12 meses (com pró-labore e encargos) dividida pela receita do período. Com 28% ou mais, a medicina vai para o Anexo III.
Ferramentas gratuitas para a sua PJ
Mande a sua pergunta. Eu respondo pessoalmente.
Falar com o WandersonConteúdo informativo, com base na legislação vigente na data de publicação. Cada caso deve ser analisado com os números da própria empresa.